
Bất động sản đang thế chấp ngân hàng: Đề xuất mới và điều người mua cần nắm rõ
Không ít người khi tìm mua căn hộ, đất nền hay nhà phố đã từng chững lại vì một dòng thông tin quen thuộc: “dự án đang thế chấp tại ngân hàng”. Cảm giác lo lắng là điều dễ hiểu, bởi tài sản gắn với một khoản nợ của chủ đầu tư luôn khiến người mua đặt câu hỏi về tính an toàn pháp lý.
Gần đây, một nội dung trong dự thảo Luật Nhà ở sửa đổi đang được dư luận chú ý: khả năng cho phép giao dịch bất động sản đang thế chấp ngân hàng trong một số điều kiện nhất định, thay vì bắt buộc phải giải chấp hoàn toàn như cách hiểu phổ biến trước đây . Đây vẫn là một đề xuất đang trong quá trình xây dựng, chưa phải quy định chính thức, nhưng đáng để người mua nhà và nhà đầu tư theo dõi sát.
Đề xuất trong dự thảo Luật Nhà ở sửa đổi nói gì?
Theo nội dung được đề cập, Bộ Xây dựng đưa ra phương án cho phép chủ đầu tư thế chấp một phần hoặc toàn bộ dự án — bao gồm cả quyền sử dụng đất — tại tổ chức tín dụng trong nước để có vốn triển khai xây dựng . Đây là hoạt động khá phổ biến trong thực tế vì phần lớn dự án bất động sản đều cần vốn vay ngân hàng ở giai đoạn đầu.
Điểm được quan tâm nhiều nhất nằm ở quy định về việc bán hàng hoặc huy động vốn khi tài sản chưa giải chấp xong. Dự thảo đưa ra một cơ chế có điều kiện: chủ đầu tư có thể huy động vốn hoặc bán nhà, dự án dù tài sản đang thế chấp, miễn là đáp ứng đồng thời hai yếu tố sau:
- Người mua, người thuê mua đồng ý không yêu cầu giải chấp trước khi giao dịch.
- Bên nhận thế chấp (ngân hàng) cũng chấp thuận với phương án này.
Điều khoản chấp thuận này không được thỏa thuận miệng hay ngầm định, mà phải thể hiện công khai, rõ ràng ngay trong hợp đồng mua bán . Đây chính là điểm khác biệt so với cách vận hành phổ biến hiện nay.
So với quy định hiện hành, điều gì thực sự thay đổi?
Để hiểu đúng bản chất đề xuất, cần nhìn lại nguyên tắc đang áp dụng. Theo quy định hiện hành, chủ đầu tư chỉ được huy động vốn từ khách hàng sau khi đã hoàn tất giải chấp phần dự án, nhà ở và quyền sử dụng đất tương ứng với phần giao dịch, trừ một số trường hợp đặc biệt được luật cho phép .
Nói cách khác, nguyên tắc chung — giải chấp trước khi bán nhà — vẫn được giữ nguyên trong dự thảo mới. Điều thay đổi là dự thảo mở thêm một “lối đi song song”: nếu cả ba bên (chủ đầu tư, người mua, ngân hàng nhận thế chấp) đồng thuận, giao dịch vẫn có thể diễn ra dù chưa giải chấp xong, với điều kiện minh bạch hóa bằng văn bản hợp đồng.
Cơ sở pháp lý được viện dẫn cho đề xuất này
Ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoREA), cho biết cơ chế này không hoàn toàn mới mà có nền tảng từ nhiều quy định pháp luật hiện hành :
- Luật Nhà ở 2023 đã có quy định cho phép bán, cho thuê mua nhà ở đang thế chấp nếu người mua, người thuê mua và bên nhận thế chấp đồng ý không phải giải chấp.
- Bộ luật Dân sự 2015 cho phép bên thế chấp được bán, trao đổi, tặng cho tài sản đang thế chấp khi có sự đồng ý của bên nhận thế chấp hoặc theo quy định pháp luật.
- Luật Kinh doanh bất động sản 2023 yêu cầu doanh nghiệp phải công khai đầy đủ, trung thực thông tin liên quan đến hạn chế quyền sở hữu, quyền sử dụng và tình trạng thế chấp của bất động sản trước khi đưa vào kinh doanh.
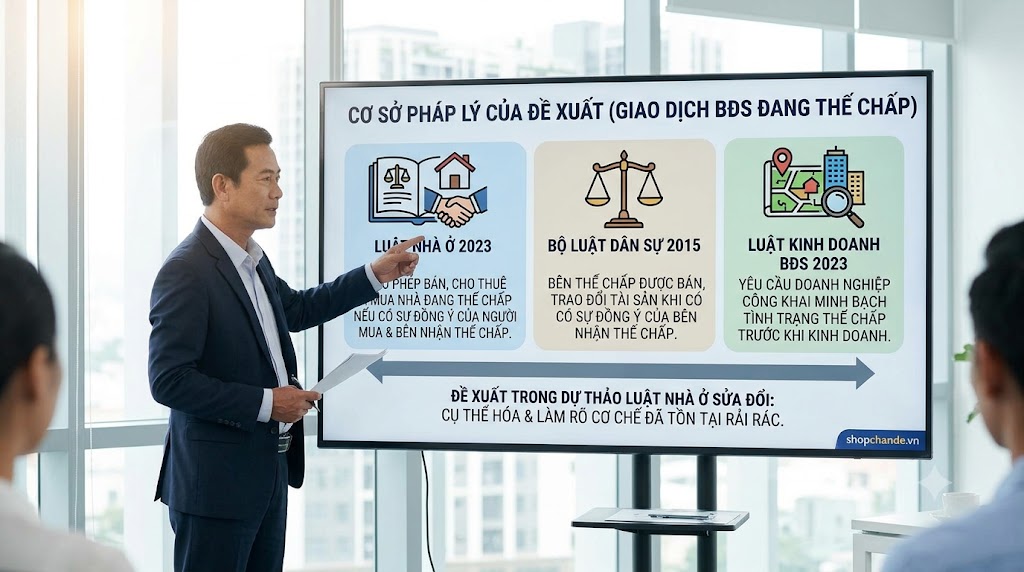
Như vậy, đề xuất trong dự thảo Luật Nhà ở sửa đổi có thể xem là bước cụ thể hóa và làm rõ hơn cơ chế đã tồn tại rải rác trong các văn bản luật, giúp việc áp dụng trên thực tế bớt mơ hồ hơn.
Vì sao đề xuất này được đặt ra vào lúc này?
Thực tế triển khai dự án bất động sản tại Việt Nam cho thấy một nút thắt khá phổ biến. Đa số chủ đầu tư phải thế chấp dự án tại ngân hàng để có vốn xây dựng, đặc biệt với các loại hình nhà ở hình thành trong tương lai như condotel, biệt thự du lịch, nhà phố du lịch hay officetel .
Vấn đề nảy sinh ở thời điểm dự án đủ điều kiện được bán hoặc cho thuê mua: chủ đầu tư thường chưa có đủ nguồn thu để giải chấp toàn bộ ngay lập tức . Nếu áp dụng cứng nguyên tắc “giải chấp xong mới được bán”, dòng vốn của chủ đầu tư có thể bị tắc nghẽn, kéo theo tiến độ dự án chậm lại — điều cuối cùng vẫn ảnh hưởng đến chính người mua nhà.
HoREA cho rằng cần bổ sung quy định rõ ràng cho trường hợp công trình xây dựng hình thành trong tương lai đang thế chấp, nhằm vừa tạo sự linh hoạt về dòng vốn cho chủ đầu tư, vừa bảo đảm tính minh bạch và bảo vệ quyền lợi hợp pháp của cả người mua, chủ đầu tư và tổ chức tín dụng . Về cơ chế kiểm soát dòng tiền, bên nhận thế chấp được quyền giám sát việc sử dụng tiền bán, cho thuê mua nhà ở hình thành trong tương lai của chủ đầu tư, để đảm bảo khoản tiền này được dùng đúng mục đích trả nợ vay và thực hiện giải chấp theo quy định .
Người mua cần kiểm tra gì trước khi xuống tiền?
Việc dự thảo mở ra cơ chế linh hoạt hơn không đồng nghĩa với việc mọi bất động sản đang thế chấp đều an toàn để mua. Trách nhiệm tự bảo vệ mình vẫn thuộc về người mua. Dưới đây là checklist cơ bản nên thực hiện:
- Yêu cầu chủ đầu tư cung cấp thông tin cụ thể về tình trạng thế chấp của căn nhà hoặc dự án, bao gồm ngân hàng nhận thế chấp và phạm vi tài sản thế chấp.
- Đọc kỹ toàn bộ hợp đồng mua bán, đặc biệt tìm điều khoản liên quan đến việc “đồng ý không giải chấp” — điều khoản này phải được nêu công khai, không mập mờ.
- Kiểm tra có văn bản chấp thuận chính thức từ ngân hàng nhận thế chấp cho phép giao dịch khi tài sản chưa giải chấp hay không.
- Tìm hiểu cơ chế kiểm soát dòng tiền: tiền thanh toán của người mua có được chuyển trực tiếp vào tài khoản do ngân hàng giám sát để phục vụ giải chấp không.
- Xác minh tiến độ pháp lý dự án, tình trạng cấp phép xây dựng và lộ trình cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà.
- Cân nhắc tham khảo ý kiến luật sư hoặc đơn vị tư vấn pháp lý bất động sản độc lập trước khi ký hợp đồng, nhất là với giao dịch giá trị lớn.
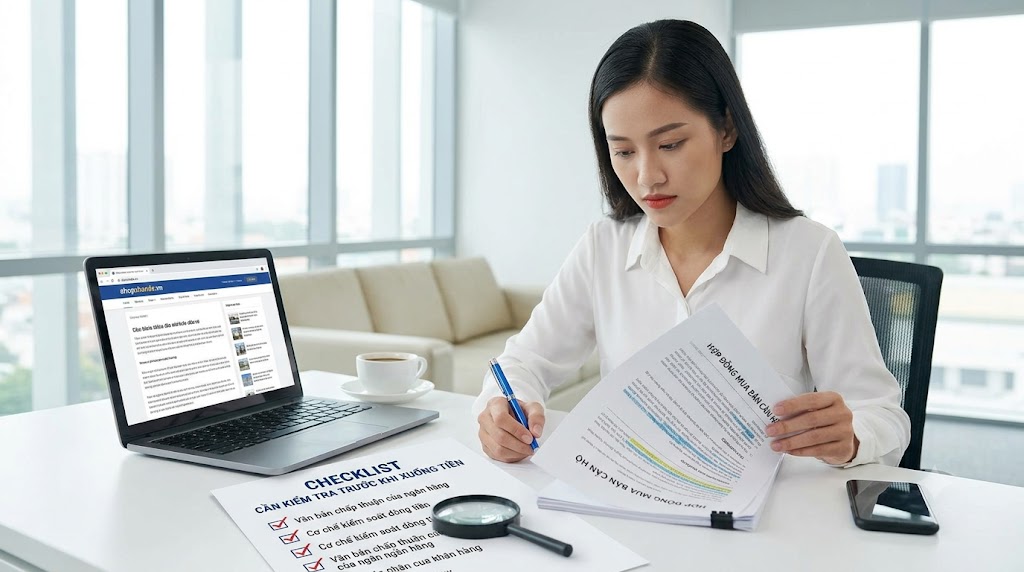
Việc kiểm tra pháp lý dự án trước khi xuống tiền không nên bị bỏ qua chỉ vì ưu đãi giá hay tiến độ thanh toán hấp dẫn.
Những rủi ro có thể phát sinh nếu không cẩn trọng
Cơ chế cho phép giao dịch khi tài sản chưa giải chấp, nếu không được thực hiện minh bạch, có thể kéo theo một số rủi ro thực tế:
- Tranh chấp quyền lợi giữa ba bên chủ đầu tư, ngân hàng và người mua khi có sự cố phát sinh trong quá trình thanh toán hoặc bàn giao.
- Dòng tiền bán hàng không được sử dụng đúng mục đích trả nợ, dẫn đến việc giải chấp bị kéo dài hơn dự kiến.
- Người mua không nắm rõ tình trạng pháp lý thực tế của tài sản do thiếu thông tin minh bạch từ chủ đầu tư.
- Dự án chậm hoàn tất giải chấp kéo theo việc cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà cho người mua bị trì hoãn.
Đây là những rủi ro mua nhà đang thế chấp mà người mua cần lường trước, đặc biệt với các sản phẩm nhà ở hình thành trong tương lai vốn đã tiềm ẩn nhiều yếu tố chưa hoàn thiện về pháp lý và xây dựng.
Góc nhìn thị trường: Linh hoạt nhưng không thể thiếu minh bạch
Nhìn ở góc độ vận hành thị trường, việc cho phép chủ đầu tư thế chấp dự án huy động vốn linh hoạt hơn có thể giúp giải quyết bài toán dòng vốn vốn luôn eo hẹp trong giai đoạn xây dựng, từ đó góp phần đẩy nhanh tiến độ hoàn thiện sản phẩm cho người mua. Đây là lợi ích thực tế nếu cơ chế được triển khai đúng cách.
Tuy nhiên, lợi ích này chỉ phát huy khi đi kèm điều kiện minh bạch thông tin nghiêm ngặt. Nếu thiếu sự công khai rõ ràng trong hợp đồng, thiếu cơ chế giám sát dòng tiền hiệu quả từ bên nhận thế chấp, cơ chế linh hoạt có thể trở thành kẽ hở gây bất lợi cho người mua — nhóm vốn đã ở vị thế yếu hơn trong giao dịch bất động sản hình thành trong tương lai.
Với người mua ở thực và nhà đầu tư, bài học quan trọng nhất vẫn là: không nên chỉ nhìn vào giá bán, chính sách ưu đãi hay tiến độ thanh toán hấp dẫn mà bỏ qua việc thẩm định pháp lý dự án. Pháp lý khi mua nhà ở hình thành trong tương lai luôn cần được đặt lên hàng đầu, bất kể quy định pháp luật có thay đổi theo hướng nào.
Kết luận
Đề xuất cho phép bán bất động sản đang thế chấp ngân hàng trong dự thảo Luật Nhà ở sửa đổi là một bước điều chỉnh đang được bàn luận, chưa phải quy định đã có hiệu lực áp dụng. Bản chất pháp lý cốt lõi không thay đổi: nguyên tắc giải chấp trước khi bán nhà vẫn là quy tắc chung, cơ chế linh hoạt chỉ áp dụng khi có sự đồng thuận rõ ràng, công khai giữa người mua, chủ đầu tư và bên nhận thế chấp.
Nói cách khác, bất động sản đang thế chấp không đồng nghĩa với việc không thể mua, nhưng để giao dịch an toàn, người mua cần tài sản đủ điều kiện pháp lý, có sự đồng thuận minh bạch của các bên liên quan và điều khoản hợp đồng rõ ràng, chặt chẽ.
-
LIÊN HỆ VỚI CHÚNG TÔI
- Hotline: 0888 99 6266
- Facebook: https://www.facebook.com/TruongXuanLand.bds
- Fanpage: https://www.facebook.com/QuocDatRealtor/
- Zalo: 0888.99.6266
Theo dõi chúng tôi trên các nền tảng mạng xã hội:
- Youtube: https://www.youtube.com/@TruongXuanLand
- Youtube: https://www.youtube.com/@QuocDatRealtor
- Fanpage: https://www.facebook.com/TruongXuanLand.bds
- Tiktok: https://www.tiktok.com/@truongxuan.land
- TikTok: https://www.tiktok.com/@quocdatrealtor
- Website: https://shopchande.vn/