
Chi phí thuê mặt bằng kinh doanh không chỉ là tiền thuê mỗi tháng. Trước khi mở cửa hàng, người thuê còn cần chuẩn bị tiền cọc, tiền thuê trả trước, hoàn thiện, thiết bị, hàng hóa và vốn vận hành. Cách dự trù hữu ích là tách rõ khoản trả ngay, khoản chi định kỳ và phần dự phòng, sau đó đặt từng khoản vào đúng tháng phải thanh toán.
Một mặt bằng vừa ngân sách cần phù hợp cả vốn ban đầu lẫn doanh thu có thể tạo ra. Giá thuê thấp chưa chắc giúp tiết kiệm nếu phải sửa nhiều; vị trí đẹp cũng không bù được kế hoạch kinh doanh thiếu vốn.
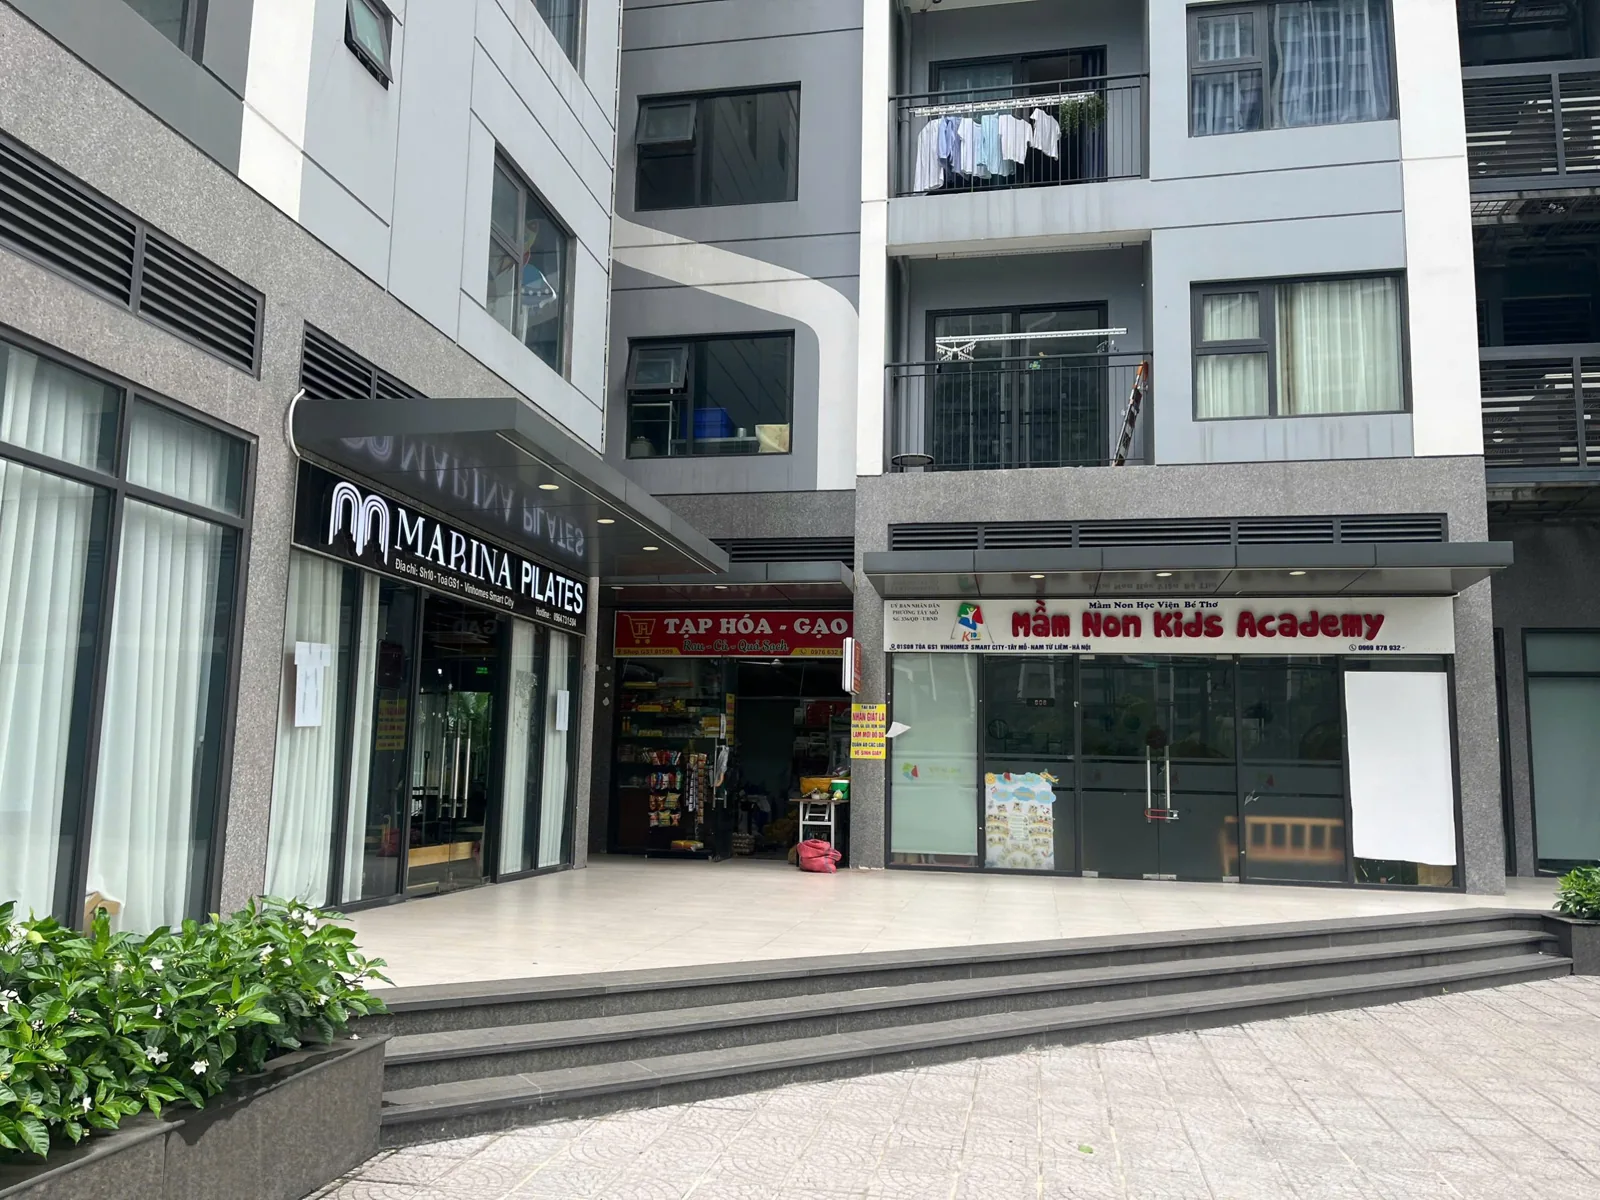
Chi phí thuê mặt bằng kinh doanh gồm những khoản nào?
Tiền cọc và tiền thuê trả trước
Hai khoản này cùng làm giảm tiền mặt đang có, nhưng cần theo dõi riêng. Tiền thuê trả trước chi trả cho thời gian sử dụng; tiền cọc là khoản bị giữ theo thỏa thuận và chỉ được hoàn khi đáp ứng điều kiện. Không coi tiền cọc là tiền sẵn dùng để nhập hàng hoặc trả lương.
Để so sánh chi phí thuê mặt bằng kinh doanh giữa hai căn, hãy hỏi cùng một bộ thông tin: mức thuê, kỳ thanh toán, số tháng cọc, ngày bắt đầu tính thuê, thời gian hoàn thiện và lịch điều chỉnh giá. Một căn yêu cầu thanh toán dài kỳ có thể cần vốn ban đầu lớn hơn dù giá thuê tháng tương đương.
Hoàn thiện, thiết bị và hàng hóa
Tách ngân sách xây dựng, điện nước, điều hòa, biển hiệu, nội thất khỏi máy móc và hàng tồn kho. Yêu cầu báo giá theo hiện trạng bàn giao; đừng lấy đơn giá của một cửa hàng đã có sẵn nội thất áp cho mặt bằng thô.
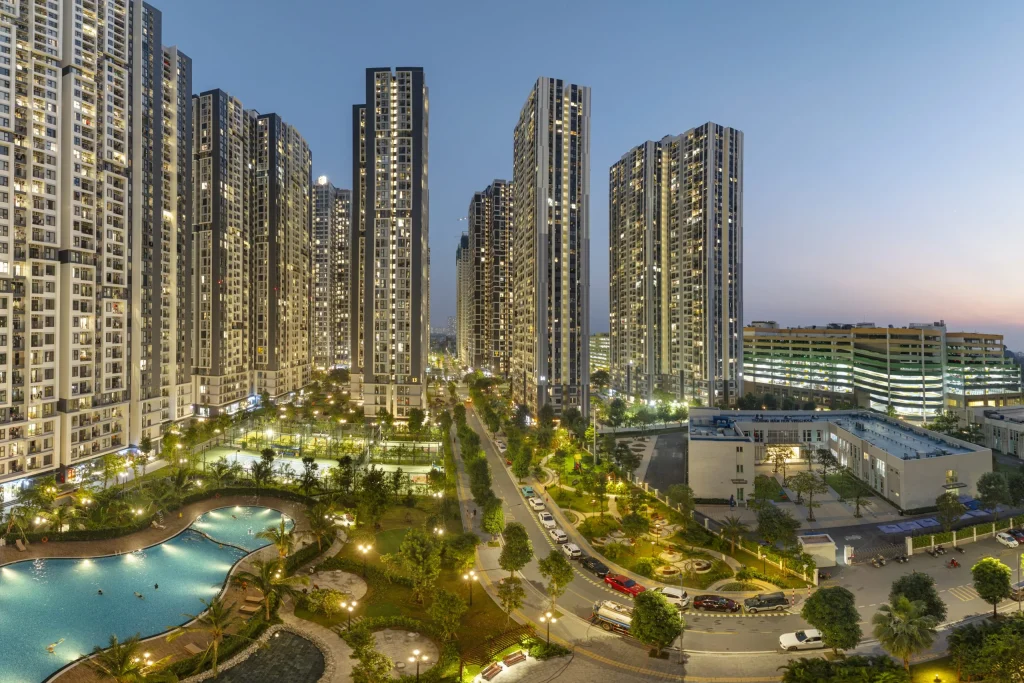
Diện tích lớn hơn không tự động tạo hiệu quả tốt hơn. Với mặt bằng nhiều tầng, cần xác định tầng nào bán hàng, tầng nào phục vụ hậu cần và phần nào chưa sử dụng. Có thể xem các loại hình shophouse tại Vinhomes Smart City để nhận diện cấu hình trước khi lập ngân sách.
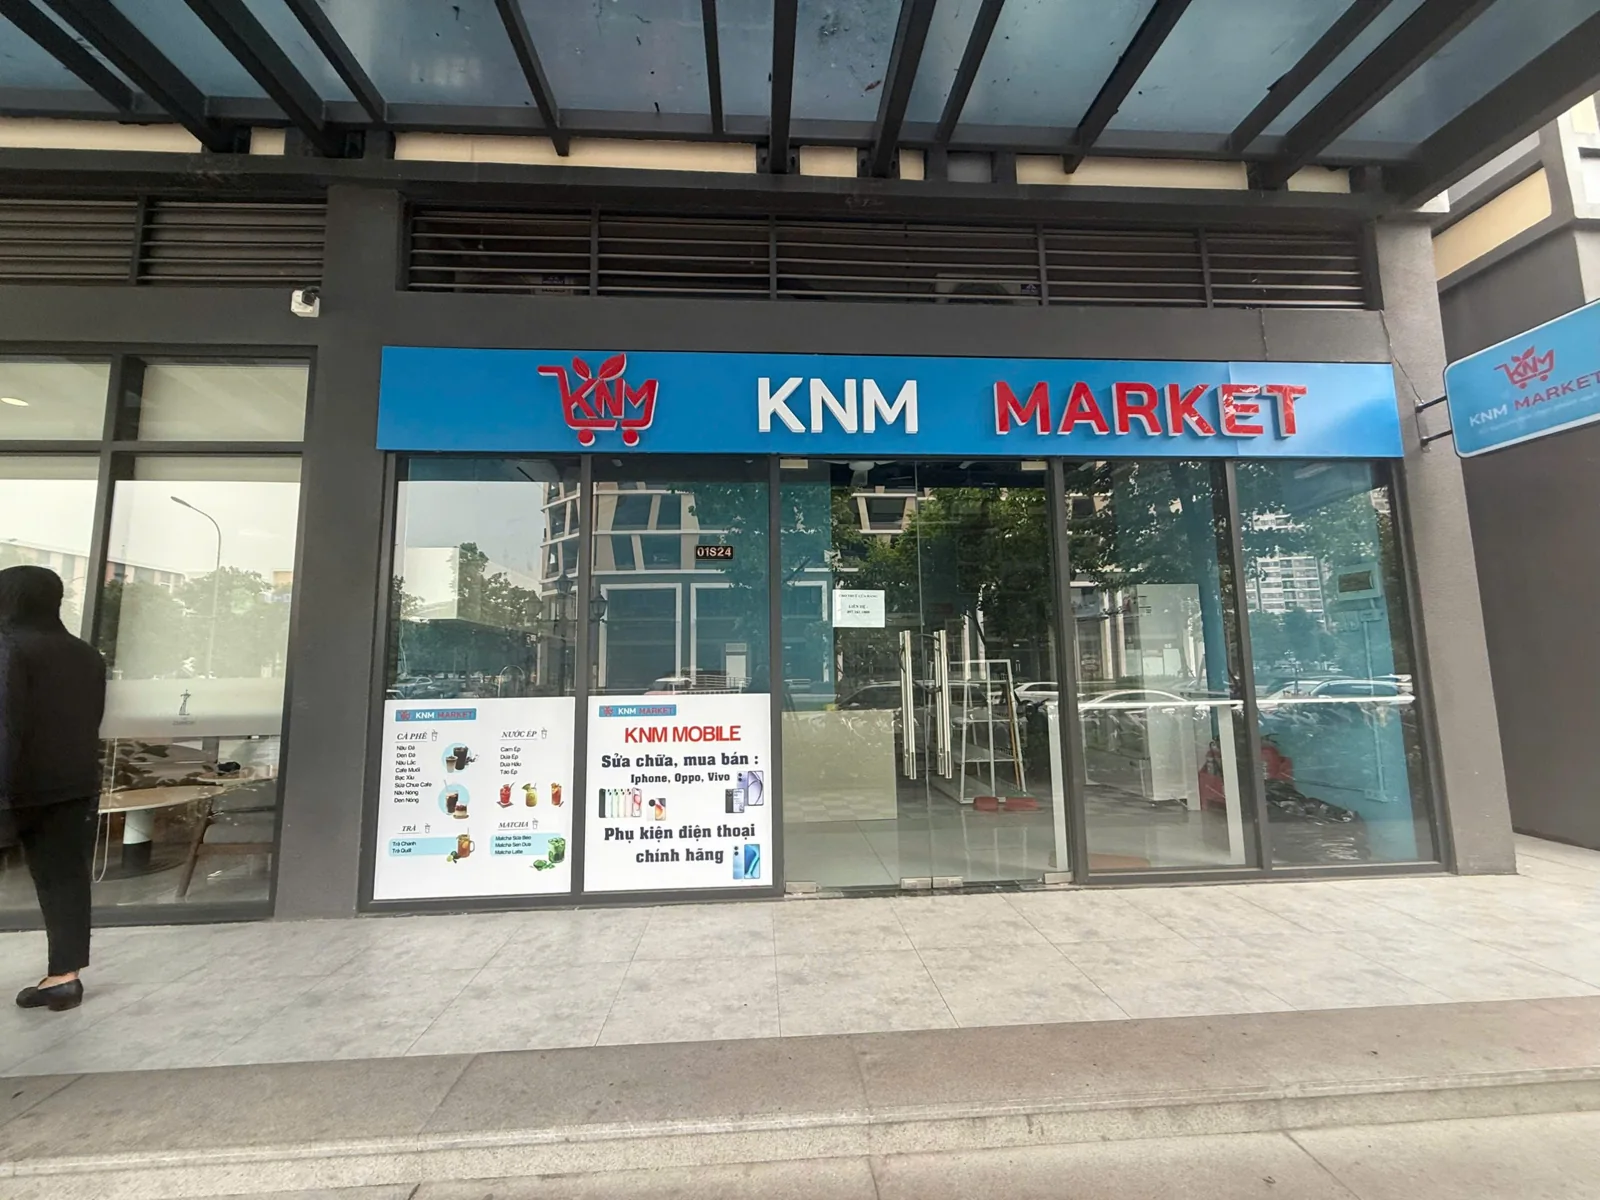
Vận hành và dự phòng
Lập danh sách nhân sự, điện nước, dịch vụ, phần mềm, quảng cáo và các khoản riêng của ngành hàng. Phân biệt chi phí tăng theo doanh thu với khoản vẫn phải trả khi ít khách. Phí dịch vụ, thuế và chi phí tuân thủ cần được hỏi rõ cho đúng trường hợp; bài này không áp một mức chung.
Hướng dẫn lập kế hoạch của SBA sử dụng cách tách chi phí khởi đầu và chi phí hằng tháng. Đây là tài liệu phương pháp của Hoa Kỳ, không phải căn cứ áp dụng thuế hoặc thủ tục tại Việt Nam.
Ví dụ 8 khoản chi phí thuê mặt bằng kinh doanh
Toàn bộ số dưới đây là giả định để minh họa cách tính, không phải báo giá hay dữ liệu của một căn shop đang chào thuê. Giả sử tiền thuê 25 triệu đồng/tháng, trả trước ba tháng, cọc hai tháng và bắt đầu kinh doanh ngay trong kỳ thuê đầu.
| Khoản chuẩn bị | Triệu đồng | Cách hiểu |
|---|---|---|
| Thuê trả trước ba tháng | 75 | 25 × 3; đã bao phủ tiền thuê quý đầu |
| Tiền cọc hai tháng | 50 | Theo dõi riêng, chưa coi là khoản mất hẳn |
| Hoàn thiện và nội thất | 180 | Giả định theo phạm vi thi công riêng |
| Thiết bị | 80 | Chưa nằm trong gói hoàn thiện |
| Hàng hóa ban đầu | 40 | Không tính lặp trong thiết bị |
| Chuẩn bị khai trương | 15 | Chi một lần, tách vận hành định kỳ |
| Quỹ ba tháng vận hành ngoài tiền thuê | 90 | 30 × 3; không cộng lại 75 triệu thuê |
| Dự phòng phát sinh | 30 | Khoản lựa chọn trong ví dụ, không phải tỷ lệ chuẩn |
| Tổng vốn chuẩn bị minh họa | 560 | Bao gồm tiền cọc và tiền thuê trả trước |
560 triệu đồng là tổng tiền cần bố trí cho kịch bản này, không phải toàn bộ chi phí đã tiêu hết ngày khai trương. Một phần là cọc, một phần trả trước và một phần còn nằm trong quỹ vận hành. Ngân sách thực tế cần bổ sung thuế, phí, lãi vay hoặc nghĩa vụ khác nếu phát sinh; không dùng tổng minh họa như mức vốn đầy đủ cho mọi cửa hàng.
Mức thuê có phù hợp với doanh thu không?
Tiếp tục ví dụ giả định: tiền thuê 25 triệu, nhân sự 20 triệu và chi phí cố định khác 10 triệu đồng/tháng. Tổng cố định là 55 triệu đồng/tháng. Giả sử sau giá vốn và mọi chi phí biến đổi, mỗi đồng doanh thu còn 40% để bù chi phí cố định.
Doanh thu hòa vốn vận hành minh họa = 55 triệu ÷ 40% = 137,5 triệu đồng/tháng, tương đương khoảng 4,58 triệu đồng/ngày nếu mở đủ 30 ngày.
Phép tính chưa gồm khấu hao, chi phí tài chính và thuế; không cho biết thời gian thu hồi vốn hoàn thiện hay bảo đảm có khách. Nếu còn khoản cố định hoặc biến đổi chưa tính, cần bổ sung trước khi sử dụng kết quả. Sau tháng thứ ba, phải tiếp tục chuẩn bị tiền cho kỳ thuê kế tiếp.
Kiểm tra gì trước khi chốt mặt bằng?
Hiện trạng: xác nhận điện, nước, thoát nước, điều hòa, lối giao nhận và phần được phép thi công. Nếu chọn shop chân đế, cần khảo sát khả năng tiếp cận và quy định vận hành của đúng tòa; không suy ra từ một căn khác.
Dòng khách: quan sát nhiều khung giờ, điểm dừng xe, đối thủ và nhu cầu ngành hàng. Đông người qua lại chưa đồng nghĩa nhiều người mua; doanh thu mục tiêu cần có cơ sở từ mô hình kinh doanh và khảo sát.
Lịch tiền: ghi ngày cọc, bàn giao, bắt đầu thuê, thanh toán tiếp và tăng giá. Làm rõ khoản nào đã nằm trong báo giá, bên nào chịu phí, điều kiện hoàn cọc, sửa chữa và trả lại hiện trạng. Những mục chưa rõ cần được xác nhận trước khi cam kết ngân sách.
Mặt bằng phù hợp là nơi mô hình kinh doanh có khả năng trang trải nghĩa vụ đúng hạn, đồng thời còn dư địa xử lý chậm khai trương hoặc doanh thu thấp hơn dự kiến. Bảng vốn và lịch thanh toán giúp kiểm soát chi phí thuê mặt bằng kinh doanh rõ hơn việc chỉ nhìn giá thuê theo tháng.
LIÊN HỆ VỚI CHÚNG TÔI
- Hotline: 0888 99 6266
- Facebook: https://www.facebook.com/TruongXuanLand.bds
- Fanpage: https://www.facebook.com/QuocDatRealtor/
- Zalo: 0888.99.6266
Theo dõi chúng tôi trên các nền tảng mạng xã hội:
- Youtube: https://www.youtube.com/@TruongXuanLand
- Youtube: https://www.youtube.com/@QuocDatRealtor
- Fanpage: https://www.facebook.com/TruongXuanLand.bds
- Tiktok: https://www.tiktok.com/@truongxuan.land
- TikTok: https://www.tiktok.com/@quocdatrealtor
- Website: https://shopchande.vn/